e3lamia
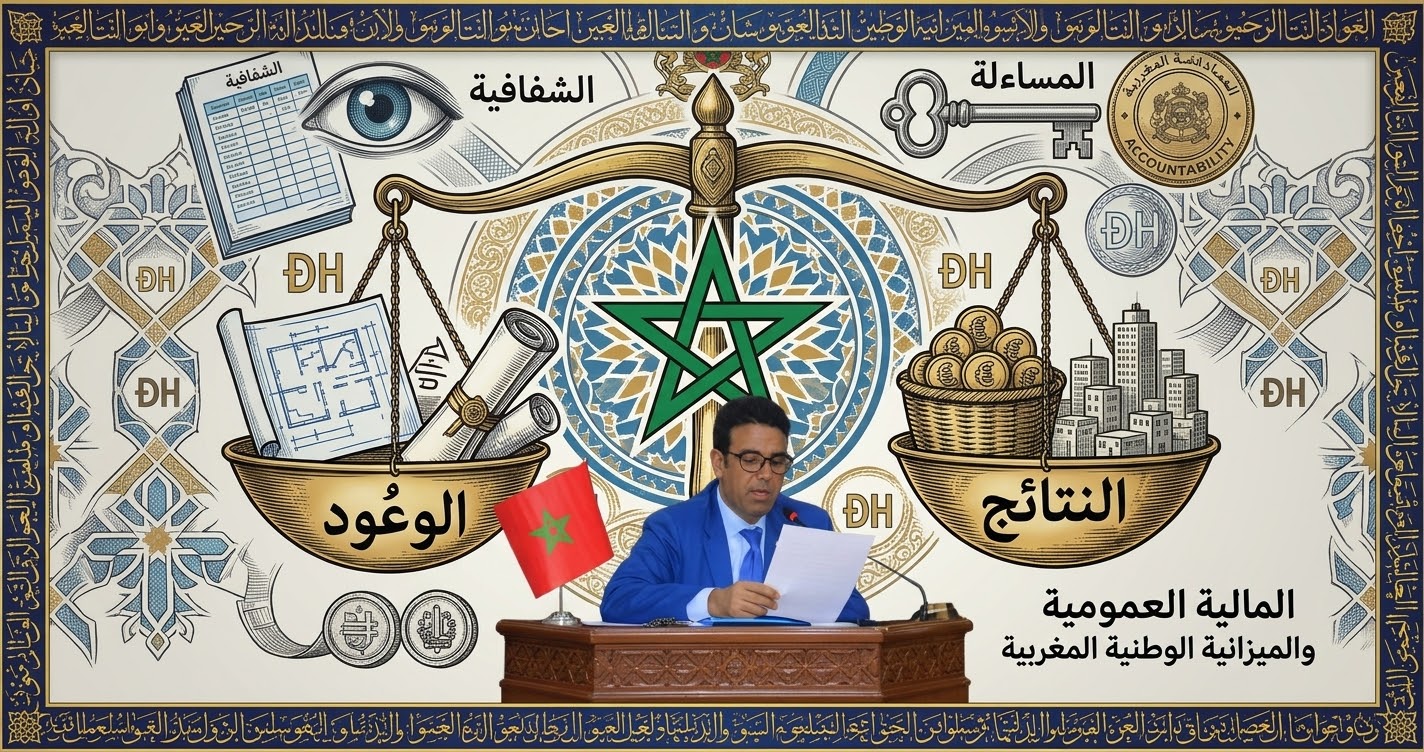
قراءة تحليلية في أدوات قياس الأداء ومؤشرات الحكامة وآليات المساءلة
بقلم: الأستاذ رشيد مريتخ (RACHID MRITAKH)
باحث في التربية والحكامة والأورطوبيداغوجيا الاستباقية
مقدمة احترازية وتوضيحية
يندرج هذا المقال في إطار المساهمة في النقاش العمومي حول المالية العامة والحكامة والشفافية وربط المسؤولية بالمحاسبة، انطلاقاً من قراءة تحليلية للوعود الحكومية، وأدوات قياس الأداء، ومؤشرات الحكامة الدولية، والآليات القانونية والمؤسساتية الكفيلة بتحسين تدبير المال العام.
ولا يستهدف المقال شخصاً بعينه أو مؤسسة بعينها، ولا يتضمن اتهاماً مباشراً أو حكماً مسبقاً على مسؤولية أي جهة. كما أنه لا يتناول ملفاً تأديبياً أو قضائياً محدداً، ولا يدعي إثبات اختلالات فردية دون مستندات. وإنما يطرح أسئلة عامة ومقترحات إصلاحية تستند إلى مبادئ الشفافية والنجاعة والمساءلة، مع التأكيد أن إثبات الوقائع وتحديد المسؤوليات يظلان من اختصاص الجهات المخولة قانوناً، وفق المساطر والضمانات المقررة.
وللمزيد من التحليلات حول الحكامة للأستاذ رشيد مريتخ، زوروا موقعنا :
e3lamia.com.
والغاية من هذا النقاش ليست التشهير أو الانتقام أو تخويف المسؤولين، بل الإسهام في بناء ثقافة مؤسساتية تجعل الوعود قابلة للتحقق، والإنفاق العمومي قابلاً للتقييم، والاختلالات موضوعاً للفحص والتصحيح، والمسؤولية مرتبطة بالاختصاص والوقائع والقانون.
أولاً: من الوعود السياسية إلى النتائج الفعلية
يشكل قانون المالية إحدى الأدوات الأساسية لتنزيل الاختيارات الاقتصادية والاجتماعية للدولة، وترجمة الأولويات الحكومية إلى موارد ونفقات وبرامج. غير أن تقييمه لا ينبغي أن يتوقف عند حجم الاعتمادات المرصودة أو عدد المشاريع المعلن عنها، بل يتعين أن يمتد إلى النتائج المحققة، والأثر الفعلي للإنفاق على حياة المواطنين، ومدى الوفاء بالالتزامات التي أعلنتها الحكومة أمام الرأي العام والبرلمان.
وهنا يبرز سؤال جوهري: كيف يمكن التمييز بين الوعد السياسي، والالتزام الحكومي، والاعتماد المالي، والإنجاز الفعلي؟
فالبرنامج الحكومي يتضمن توجهات والتزامات، وقانون المالية يحدد الموارد والنفقات وفق قواعده، والبرامج العمومية تترجم بعض تلك التوجهات إلى تدابير ومشاريع. لكن إدراج مشروع في الميزانية لا يعني بالضرورة إنجازه، كما أن صرف الاعتمادات لا يثبت وحده أن المشروع حقق أهدافه أو أن أثره الاجتماعي والاقتصادي كان مطابقاً لما هو منتظر.
لذلك، ينبغي اعتماد تمييز واضح بين أربعة مستويات: ما تعهدت به الحكومة، وما برمجته مالياً، وما أنجزته فعلياً، وما تحقق من نتائج وآثار. وهذا التمييز ضروري حتى لا تتحول الحصيلة الحكومية إلى مجرد تجميع للإعلانات والأرقام، بعيداً عن قياس النتائج على أرض الواقع.
كما يجب أن يستند التقييم إلى وثائق قابلة للتحقق، تشمل البرنامج الحكومي، والتصريحات الرسمية المؤرخة، وقوانين المالية، وتقارير تنفيذ الميزانية، والحسابات الختامية، وتقارير الرقابة والتقييم، والمعطيات الإحصائية الرسمية. وينبغي التمييز بين الالتزام الصريح والهدف العام والتوقع السياسي، لأن لكل منها طبيعة مختلفة عند قياس مدى الإنجاز.
إن الإنصاف يقتضي عدم الحكم على جميع الوعود بأنها تحققت أو أخفقت دون فحص، كما يقتضي عدم الاكتفاء بالتبريرات الحكومية أو الانتقادات السياسية. والمطلوب هو حصيلة موثقة تسمح بمعرفة ما تحقق، وما تحقق جزئياً، وما تأخر، وما لم يتحقق، وما تعذر تقييمه بسبب غياب البيانات أو عدم قابليتها للتحقق.
ثانياً: مصفوفة وطنية لتتبع الوعود الحكومية
أقترح إحداث مصفوفة وطنية لتتبع الوعود الحكومية، تكون أداة عملية للشفافية والمساءلة، وتتيح مقارنة الالتزامات المعلنة بالنتائج الفعلية في نهاية كل سنة مالية أو عند انتهاء الأجل المحدد لكل التزام.
وينبغي أن تتضمن هذه المصفوفة، بالنسبة إلى كل وعد أو التزام:
– مصدر الالتزام وتاريخ الإعلان عنه.
– الجهة الحكومية المسؤولة عن تنزيله.
– الأجل المحدد لتحقيقه.
– الاعتمادات المالية المرصودة له، عند الاقتضاء.
– المؤشر المعتمد لقياس التقدم.
– القيمة المرجعية والهدف المعلن.
– النتيجة المحققة فعلياً.
– مصدر البيانات ومنهجية احتساب المؤشر.
– أسباب التأخر أو عدم الإنجاز، إن ثبتت.
– التدابير التصحيحية والآجال الجديدة، عند الحاجة.
ويمكن تصنيف الالتزامات إلى خمس فئات: منجزة، ومنجزة جزئياً، ومتأخرة، وغير منجزة، وغير قابلة للتقييم في ضوء المعطيات المتاحة. وينبغي أن يستند كل تصنيف إلى معايير معلنة، لا إلى تقديرات سياسية أو انطباعات عامة.
كما يتعين الربط بين البرنامج الحكومي وقوانين المالية المتعاقبة، وبين الاعتمادات المرصودة والمبالغ المنفذة، وبين التقارير السنوية والحسابات الختامية وتقارير مؤسسات الرقابة. فالمقارنة بين هذه الوثائق قد تكشف الفارق بين ما خُطط له وما نُفذ، لكنها لا تكفي وحدها لإثبات مسؤولية فردية أو مخالفة قانونية؛ إذ يتطلب ذلك فحصاً مستقلاً للوقائع والاختصاصات والظروف المحيطة.
وتتيح هذه المصفوفة للبرلمان والباحثين والصحافة والمجتمع المدني الانتقال من النقاش العام حول الوعود إلى نقاش قائم على البيانات. كما تساعد الحكومة نفسها على تحديد أسباب التعثر، وتصحيح البرامج، وتوجيه الموارد نحو الأولويات التي تثبت فعاليتها.
ثالثاً: نشر حصيلة موثقة للوعود حسب القطاعات
إن تقييم احترام الوعود الحكومية يقتضي الانتقال من الأحكام العامة إلى حصيلة قطاعية مفصلة. فلا يكفي القول إن الحكومة حققت تقدماً في التشغيل أو التعليم أو الصحة أو الاستثمار، بل يجب تحديد طبيعة هذا التقدم ومقداره ومصدر البيانات التي تثبته.
في مجال التشغيل، ينبغي التمييز بين مناصب الشغل المعلن عنها، والمناصب التي أُحدثت فعلياً، وصافي المناصب الجديدة بعد احتساب المناصب المفقودة، مع بيان طبيعة العمل ومدى استقراره وتوزيعه المجالي. كما ينبغي توضيح منهجية احتساب الأرقام والفترة الزمنية التي تغطيها.
وفي مجال القدرة الشرائية، يتعين ألا يقتصر التقييم على تعداد التدابير المعلنة لدعم الأسر، بل أن يشمل تطور الدخل الحقيقي، والأسعار، وكلفة السكن والنقل والمواد الأساسية، ومدى استفادة الفئات المستهدفة. فالإجراء الذي يُعلن عنه لا يثبت وحده أن أثره كان كافياً لتعويض الضغوط الاقتصادية التي تتحملها الأسر.
أما في التعليم والصحة والحماية الاجتماعية، فينبغي قياس النتائج من خلال جودة الخدمات، وتوفر الموارد البشرية، وتقليص الفوارق المجالية، وتحسين الولوج، وتقليص الهدر المدرسي، وأوقات الانتظار، ومدى وصول برامج الدعم إلى الفئات المعنية. ولا يكفي احتساب عدد المؤسسات أو المشاريع أو المستفيدين دون فحص جودة الخدمة واستمراريتها وأثرها.
وفي مجال الاستثمار العمومي، ينبغي التمييز بين المشاريع المبرمجة، والمشاريع التي انطلقت، وتلك التي اكتملت ودخلت حيز الاستغلال، مع قياس أثرها على التشغيل والتنمية المحلية والخدمات المقدمة للمواطنين. كما ينبغي تفسير التأخر في الإنجاز، وبيان الفوارق بين الكلفة التقديرية والكلفة النهائية، متى توفرت المعطيات اللازمة.
إن هذه المقاربة لا تفترض مسبقاً نجاح السياسات الحكومية أو إخفاقها، بل تجعل الحكم على النتائج رهيناً بالأدلة. وإذا كانت بعض البيانات غير متاحة، فينبغي التصريح بذلك بوضوح، بدلاً من ملء الفراغ باستنتاجات غير موثقة.
رابعاً: ماذا تقول مؤشرات الشفافية والحكامة الدولية؟
يمكن للمؤشرات الدولية أن تساعد على فهم موقع المغرب في مجالات الشفافية المالية، والرقابة، والمشاركة المواطنة، وسيادة القانون، ومكافحة الفساد. غير أنه ينبغي التعامل معها بدقة، لأن كل مؤشر يعتمد منهجية ومصادر ومعايير مختلفة، ولا يجوز جمع نتائجها في ترتيب واحد أو اعتبارها حكماً نهائياً على جودة جميع المؤسسات.
ومن الأمثلة التي يمكن الاستناد إليها، مع الرجوع إلى تقاريرها الأصلية والتحقق من النسخة المعتمدة قبل النشر، نتائج مسح الميزانية المفتوحة لعام 2025 (Open Budget Survey). فقد أُشير في المعطيات التي استند إليها هذا المقال إلى حصول المغرب على 51 نقطة من أصل 100 في شفافية الميزانية، و51 نقطة في الرقابة، و27 نقطة في المشاركة العمومية. وتفيد هذه النتائج، في حدود منهجية المسح، بوجود مجالات تستحق المزيد من التطوير، ولا سيما توسيع مشاركة المواطنين في مراحل إعداد الميزانية ومناقشتها وتتبع تنفيذها.
كما يمكن الاستئناس بمؤشر سيادة القانون الصادر عن مشروع العدالة العالمية (World Justice Project)، وبالمعطيات المتعلقة بالنزاهة ومكافحة الفساد الواردة في تقارير منظمة التعاون والتنمية الاقتصادية، شريطة توضيح سنة التقرير، والمجال الذي يقيسه، وطبيعة المقارنة التي يسمح بها.
ولا يعني ورود ترتيب معين في تقرير دولي أن كل مؤسسة وطنية تعاني الاختلال نفسه، كما لا يثبت بمفرده وجود مخالفة منسوبة إلى مسؤول معين. فهذه المؤشرات أدوات تشخيص ومقارنة، وليست أحكاماً قضائية أو بدائل عن التحقيق والتدقيق والتقييم المؤسسي.
والأهم أن تُقرأ النتائج في ضوء اتجاهها عبر الزمن، والمنهجية التي اعتمدت في احتسابها، والتغييرات التي قد تطرأ على معايير القياس. فتحسن ترتيب بلد ما قد يعكس إصلاحات داخلية، لكنه قد يتأثر أيضاً بتغير أداء البلدان الأخرى أو بمنهجية المؤشر. لذلك ينبغي الجمع بين المقارنة الدولية والمعطيات الوطنية الموثقة.
خامساً: من التصنيف الدولي إلى خطة وطنية لتحسين الحكامة
إن الغاية من متابعة التصنيفات الدولية ليست السعي وراء رقم أو ترتيب لذاته، وإنما الاستفادة منها لتحديد نقاط الضعف ووضع إصلاحات قابلة للتنفيذ والقياس. ولذلك، أقترح إعداد خطة وطنية متعددة السنوات لتحسين الشفافية والحكامة، ترتبط بأهداف واضحة وآجال معلنة ومسؤوليات محددة.
وينبغي أن تتضمن هذه الخطة خط أساس موثقاً لكل مؤشر، والهدف المراد بلوغه، والإجراءات العملية اللازمة، والجهة المكلفة بالتنفيذ، والموارد المطلوبة، وآلية التتبع والتقييم. كما يجب أن تشمل نشر المعلومات المتعلقة بالميزانية، وتيسير الولوج إلى البيانات العمومية، وتعزيز مشاركة المواطنين في مناقشة الأولويات المالية، وتحسين شفافية الصفقات العمومية، ونشر نتائج الافتحاص، وتتبع تنفيذ التوصيات، وتعزيز فعالية آليات التظلم والمساءلة.
ويمكن، على سبيل المثال، اقتراح هدف إصلاحي لرفع نتيجة المغرب في شفافية الميزانية إلى 61 نقطة من أصل 100 في دورة لاحقة، إذا أثبت التحليل أن ذلك هدف واقعي ومناسب. غير أن هذا الرقم مقترح تحليلي وليس التزاماً حكومياً معلناً، ولا ينبغي تقديمه على أنه هدف رسمي ما لم تتبنّه الحكومة صراحة، وتحدد أجله وخطة تحقيقه.
كما ينبغي ألا يقتصر التقييم على النتيجة النهائية للمؤشر، بل أن يشمل الإجراءات التي أدت إليها: هل نُشرت الوثائق المطلوبة في مواعيدها؟ هل أصبحت البيانات أكثر وضوحاً وقابلية للاستعمال؟ هل توسعت فرص مشاركة المواطنين؟ هل تحسنت الرقابة؟ وهل نُفذت التوصيات التصحيحية؟
وبذلك تصبح المؤشرات الدولية حافزاً للإصلاح المؤسسي، لا مجرد أرقام تستعمل في الخطاب السياسي، وتصبح المقارنة الدولية وسيلة للتعلم والتحسين، لا بديلاً عن تقييم الأثر الفعلي للسياسات العمومية.
سادساً: قانون المالية والانتقال إلى الميزانية القائمة على النتائج
إن تحسين الحكامة المالية يقتضي تجاوز التركيز على حجم الاعتمادات إلى تقييم ما تحققه البرامج العمومية من نتائج. فالميزانية القائمة على النتائج تربط الموارد المخصصة بالأهداف المعلنة، وتتيح فحص مدى فعالية الإنفاق وكفاءته وأثره على المستفيدين.
وفي هذا الإطار، ينبغي أن تتضمن وثائق الميزانية مؤشرات أداء دقيقة، وقيمًا مرجعية، وأهدافاً سنوية، ونتائج محققة، ومصادر بيانات واضحة. كما ينبغي أن توضح الفوارق بين الأهداف والنتائج، وأن تفسر أسباب التأخر أو ضعف الأداء، وأن تبين الإجراءات المتخذة لتدارك الاختلالات.
ويمكن أن تشمل مؤشرات الأداء نسبة تنفيذ الاعتمادات، ونسبة إنجاز المشاريع داخل الآجال، والفارق بين الكلفة التقديرية والكلفة النهائية، وعدد التوصيات الرقابية المنفذة، ونسبة نشر البيانات المالية في الآجال المحددة، ومدى تحسن الخدمات المقدمة للمواطنين.
غير أن المؤشر الجيد لا يقتصر على رقم يسهل عرضه؛ بل يجب أن يكون قابلاً للتحقق، مرتبطاً بهدف واضح، ومحدداً من حيث وحدة القياس والفترة الزمنية ومصدر البيانات. وينبغي التمييز بين مؤشرات الموارد، ومؤشرات الإنجاز، ومؤشرات النتائج، ومؤشرات الأثر.
فعدد المدارس التي استفادت من التمويل لا يساوي بالضرورة عدد المؤسسات التي اكتملت أشغالها، ولا يثبت وحده تحسن ظروف التعلم أو النتائج الدراسية. كما أن ارتفاع نسبة صرف الاعتمادات لا يعني بالضرورة أن الإنفاق كان فعالاً أو أن المواطن حصل على الخدمة المنتظرة بالجودة المطلوبة.
ومن الضروري نشر النتائج الفعلية إلى جانب الأهداف المقررة، وتفسير الفوارق بينهما، وتوضيح التعديلات التي أُدخلت على البرامج أثناء التنفيذ. فالمساءلة المبنية على مؤشرات دقيقة لا تهدف إلى معاقبة كل مسؤول لم تتحقق جميع أهدافه، بل إلى فهم أسباب التعثر، والتمييز بين الظروف الخارجة عن السيطرة، وضعف التخطيط، والاختلالات التدبيرية، والإخلالات التي تستوجب فحصاً من الجهات المختصة.
سابعاً: المجالات التي ينبغي أن تقاس فيها النتائج
يمكن تطوير قانون المالية والوثائق المرافقة له من خلال مؤشرات قطاعية تسمح بتقييم الأداء في المجالات الأكثر ارتباطاً بحياة المواطنين.
في المجال الاقتصادي والاجتماعي، ينبغي قياس أثر السياسات على التشغيل والدخل الحقيقي والقدرة الشرائية والفقر والفوارق الاجتماعية، مع توضيح منهجية احتساب كل مؤشر والفئات التي يشملها.
في التعليم والصحة، ينبغي ألا يقتصر التقييم على حجم الاعتمادات وعدد المشاريع، بل أن يشمل جودة الخدمات، وتوفر الموارد البشرية، وتقليص الفوارق المجالية، وتحسين الولوج، والنتائج الفعلية التي يستفيد منها المواطنون.
في الاستثمار والصفقات العمومية، ينبغي قياس احترام آجال الإنجاز، والفوارق بين الكلفة المتوقعة والكلفة النهائية، ومدى دخول المشاريع حيز الاستغلال، وجودة النتائج، وشفافية الإجراءات، مع مراعاة القواعد القانونية المنظمة لكل مجال.
في الشفافية والمشاركة، ينبغي تتبع نشر وثائق الميزانية، ومدى سهولة الوصول إلى البيانات، ووضوح المعلومات المنشورة، وفرص المشاركة العمومية في النقاش حول الأولويات، ومآل الملاحظات والتوصيات التي تُقدم في هذا السياق.
في العدالة المجالية، ينبغي بيان كيفية توزيع الموارد والمشاريع والخدمات بين الجهات والأقاليم، ومدى استجابتها للحاجات الفعلية، مع تجنب الاكتفاء بالمعدلات الوطنية التي قد تخفي تفاوتات مهمة بين المناطق والفئات.
ويقتضي هذا العمل توحيد التعاريف والمنهجيات قدر الإمكان، وتحديد الجهات المنتجة للبيانات، وإتاحة المعلومات التي يسمح القانون بنشرها، وإخضاع المؤشرات للمراجعة والتحقق حتى لا تتحول إلى أرقام شكلية لا تعكس الواقع.
ثامناً: الرقابة والافتحاص وتتبع التوصيات
إن وجود مؤسسات للرقابة والافتحاص يمثل ركناً أساسياً من أركان الحكامة، غير أن فعالية الرقابة لا تقاس فقط بعدد التقارير المنشورة أو الملاحظات المسجلة، بل أيضاً بمدى الاستجابة للتوصيات، وتصحيح الاختلالات، وتحسين الممارسات، وترتيب الآثار القانونية عند توافر شروطها.
ولهذا، أقترح نشر سجل دوري لتتبع التوصيات الصادرة عن الجهات الرقابية المختصة، يحدد موضوع كل توصية، والجهة المعنية بها، والأجل المحدد للتنفيذ، ومستوى التقدم، والإجراءات المتخذة، والمبررات المعلنة عند التأخر.
كما ينبغي التمييز بين التوصية التدبيرية، والملاحظة المتعلقة بضعف الأداء، والمؤشر الذي يستدعي التحقق، والمخالفة التي ثبتت وفق المسطرة المختصة. فليس كل قصور تدبيري جريمة، وليس كل تأخر دليلاً على سوء النية، كما أن عدم ثبوت المسؤولية الجنائية لا يمنع، عند توافر شروطها، من تقييم المسؤولية الإدارية أو المالية وفق القواعد المطبقة.
ومن شأن هذا التمييز أن يضمن الإنصاف، ويحمي حقوق الأشخاص، ويمنع تحويل التقارير الرقابية إلى أحكام مسبقة، دون أن يؤدي في المقابل إلى إهمال الاختلالات التي تستوجب المعالجة.
كما ينبغي أن تتضمن التقارير اللاحقة توضيحاً لمآل التوصيات السابقة، حتى لا يتكرر تسجيل الملاحظات نفسها سنة بعد أخرى دون تفسير أو تصحيح. فالمحاسبة الفعالة لا تقتصر على اكتشاف الخلل، بل تشمل ضمان عدم تكراره وتحسين الأداء المؤسسي.
تاسعاً: ربط المسؤولية بالمحاسبة دون انتقائية أو تصفية حسابات
يعد ربط المسؤولية بالمحاسبة من المبادئ الأساسية في الحكامة الجيدة، لكنه لا يتحقق بمجرد المطالبة بمعاقبة المسؤولين السابقين أو التشدد مع المسؤولين الحاليين. بل يتطلب منظومة متكاملة تضمن وضوح الاختصاصات، وتوثيق القرارات، وتحديد الالتزامات، وإتاحة المعلومات، وإجراء الافتحاص، والتحقق من الوقائع، وترتيب الآثار القانونية عند ثبوت المخالفات وفق المساطر والضمانات المقررة.
إن مسؤولية المسؤول السابق لا تسقط لمجرد مغادرته منصبه إذا كانت هناك وقائع تستوجب الفحص وفق القانون، كما أن المسؤول الحالي لا يُعفى من المسؤولية عن القرارات أو التدابير التي تدخل ضمن اختصاصه لمجرد أن بعض الاختلالات تعود إلى فترة سابقة.
وفي المقابل، لا يجوز افتراض مسؤولية أي شخص لمجرد توليه منصباً معيناً، أو تحميله تلقائياً نتائج قرارات اتخذها غيره. فالتقييم المنصف يقتضي تحديد الاختصاص الفعلي، وطبيعة القرار أو الامتناع المنسوب إلى المعني بالأمر، والأدلة المتاحة، والعلاقة بين الفعل والنتيجة، ثم ترك تقدير المسؤولية للجهات المختصة.
أما الردع، فلا ينبغي أن يتحول إلى ترهيب إداري أو سياسي، ولا إلى وسيلة لتصفية الحسابات. فالردع المشروع هو الذي يقوم على تطبيق القانون بصورة متساوية ومتوقعة، وعلى عدم الإفلات من المساءلة عند ثبوت المخالفة، مع ضمان حقوق الدفاع وقرينة البراءة وسلامة المساطر.
ومن ثم، فإن محاسبة المسؤولين السابقين والحاليين ينبغي أن تقوم على معايير واحدة، مع مراعاة اختلاف الاختصاصات والفترات الزمنية والوقائع. فاستمرارية الدولة والمؤسسات تعني أن تغيير المسؤولين لا ينبغي أن يكون وسيلة لإغلاق ملفات الاختلالات دون تقييم موضوعي، كما لا يجوز استعمال الماضي لتبرير الإخفاقات الحالية دون فحص مستقل.
إن الهدف ليس تخويف المسؤول من اتخاذ القرار المشروع، بل ضمان أن تكون القرارات الممولة من المال العام معللة، وأن تخضع للتتبع، وأن يُسأل كل مسؤول عن واجباته في حدود اختصاصه، وأن تُعالج الاختلالات المثبتة وفق القانون.
عاشراً: التمييز بين المسؤولية السياسية والوزارية والإدارية والمالية
يتطلب التقييم العادل للسياسات العمومية عدم الخلط بين المسؤولية السياسية للحكومة، والمسؤولية المرتبطة بتدبير قطاع وزاري، والمسؤوليات الإدارية والمالية التي قد يتحملها أشخاص معينون في حدود اختصاصاتهم.
فالحكومة مسؤولة سياسياً عن توجهاتها وبرنامجها وحصيلتها العامة وفق الآليات الدستورية. ويتعين تقييم أداء كل قطاع بناء على الأهداف والموارد والقرارات الداخلة في نطاق اختصاصه. أما المسؤولية الشخصية لمسؤول إداري أو مالي، فلا ينبغي استخلاصها من النتيجة النهائية وحدها، بل من الوقائع والقرارات والواجبات القانونية المحددة.
وبناء عليه، ينبغي لأي تقرير عن إخفاق برنامج عمومي أن يوضح مستوى المسؤولية الذي يتناوله: هل يتعلق الأمر بخلل في تصميم السياسة؟ أم بتخصيص الموارد؟ أم بالتنفيذ؟ أم بالمراقبة؟ أم بتأخر في اتخاذ قرار؟ أم بظروف خارجية أثرت في النتائج؟
يساعد هذا التفصيل على تجنب الاتهامات العامة وغير الدقيقة، كما يتيح اتخاذ تدابير تصحيحية أكثر فعالية. وقد يكشف التقييم عن ضعف في التخطيط أو نقص في الموارد أو خلل في التنسيق أو قصور في التتبع، دون أن يثبت بالضرورة وجود مخالفة شخصية. وفي حالات أخرى، قد تظهر مؤشرات جدية تستدعي إحالة الوقائع على الجهات المختصة للتحقق منها.
والقاعدة التي ينبغي ترسيخها هي أن المسؤولية لا تُستنتج من المنصب وحده، ولا تُنفى بمجرد مغادرته، وإنما تُحدد وفق الاختصاص والوقائع والأدلة والقانون.
الحادي عشر: تنفيذ الأحكام القضائية مؤشر على جودة الحكامة
من المؤشرات التي تستحق الإدراج ضمن تقييم أداء الإدارة مدى احترامها للأحكام القضائية النهائية الصادرة في مواجهتها، وفق القواعد القانونية المنظمة للتنفيذ.
فاحترام القضاء ليس مجرد التزام قانوني منفصل عن تدبير المالية العامة، بل هو عنصر من عناصر الثقة في المؤسسات، والأمن القانوني، وجودة الإدارة. وقد يؤدي التأخر غير المبرر في التنفيذ، بحسب ظروف كل حالة، إلى إطالة أمد النزاع، وإضعاف ثقة المتقاضين، وترتيب تكاليف إضافية على الإدارة أو الخزينة العامة.
ومن ثم، يمكن اعتماد مؤشرات مجمعة، تحترم المعطيات الشخصية وسرية الملفات التي يفرضها القانون، لقياس عدد الأحكام النهائية التي تم تنفيذها، ونسبة التنفيذ داخل الآجال القانونية أو المعقولة بحسب طبيعة الحكم، ومتوسط مدة التنفيذ، وعدد الملفات المتأخرة، والأسباب الموضوعية للتأخر، والكلفة المالية الإضافية التي ترتبت عنه عند ثبوتها.
وينبغي أن يستند هذا التقييم إلى بيانات موثقة، مع مراعاة اختلاف طبيعة الأحكام ومتطلبات تنفيذها، وعدم اعتبار كل تأخر مخالفة تلقائياً قبل فحص ظروفه وآثاره.
ويمكن لقانون المالية، في حدود مجاله، أن يساهم في تعزيز الشفافية بشأن الآثار المالية لتنفيذ الأحكام، وفي توفير الاعتمادات اللازمة لتنفيذ الالتزامات المستحقة وفق القانون. أما تنظيم مساطر التنفيذ أو ترتيب مسؤوليات محددة، فقد يتطلب، بحسب المسألة، تطبيق النصوص القائمة أو اتخاذ تدابير تشريعية أو تنظيمية مستقلة.
والمقصود هو جعل احترام الأحكام القضائية جزءاً من ثقافة التدبير المسؤول، لا مجرد رقم يدرج في تقرير سنوي دون متابعة. كما أن تنفيذ الأحكام النهائية ينبغي أن يُنظر إليه باعتباره التزاماً قانونياً ومؤسسياً، لا منّة إدارية ولا موضوعاً يخضع للاعتبارات الشخصية.
الثاني عشر: آلية لتصحيح الاختلالات قبل تكرارها
إن اكتشاف التأخر أو ضعف الأداء لا ينبغي أن يكون نهاية عملية التقييم، بل بدايتها. فكلما كشف تقرير رسمي أو مؤشر موثوق عن انحراف مهم بين الهدف والنتيجة، ينبغي أن تُعد الجهة المعنية خطة تصحيحية تتضمن تحديد أسباب الاختلال، والإجراءات المقترحة لمعالجته، والجهة المكلفة بالتنفيذ، والموارد المطلوبة، والأجل المحدد، ومؤشرات التحقق من نجاح التدخل.
ويجب نشر خلاصة هذه الخطة ونتائج تنفيذها، مع احترام ما يفرضه القانون من قيود على نشر بعض المعلومات. كما ينبغي التمييز بين الاختلال الذي عولج، والاختلال الذي ما زال قائماً، والاختلال الذي تكرر رغم التنبيه إليه.
فالتكرار قد يكشف عن خلل في التخطيط أو الرقابة أو توزيع الاختصاصات، وقد يستوجب مراجعة المساطر أو إعادة تنظيم العمل. وقد يبرر إحالة الوقائع على الجهة المختصة إذا ظهرت مؤشرات جدية على مخالفة، لكن تكرار الاختلال وحده لا يثبت تلقائياً المسؤولية الشخصية؛ بل يستوجب فحصاً يراعي الاختصاص والأدلة والضمانات القانونية.
ومن شأن هذه الآلية أن تنقل التدبير العمومي من منطق تسجيل الملاحظات إلى منطق التعلم المؤسسي. فالتقرير الذي لا يترتب عنه تصحيح، والتوصية التي لا تخضع للتتبع، والمؤشر الذي لا يؤدي إلى مراجعة التدبير عند الضرورة، قد تفقد جميعها جانباً مهماً من قيمتها العملية.
الثالث عشر: الإطار الدستوري والقانوني للإصلاح المقترح
يمكن تأطير المقترحات السابقة في ضوء المبادئ الدستورية والقواعد القانونية المنظمة للمالية العامة والشفافية والرقابة.
فالفصل الأول من الدستور يؤكد من بين مرتكزات النظام الدستوري مبدأ ربط المسؤولية بالمحاسبة. ويكرس الفصل 27 الحق في الحصول على المعلومات وفق الشروط والضوابط التي يحددها القانون. كما يتناول الفصل 36 حماية المال العام ومكافحة بعض الممارسات المرتبطة بالفساد واستغلال النفوذ وتضارب المصالح، في إطار المقتضيات الدستورية ذات الصلة.
ويتعلق الفصل 147 باختصاصات المجلس الأعلى للحسابات في مجال مراقبة المالية العامة ومساعدة البرلمان في المجالات التي يحددها الدستور والقانون، بينما يؤكد الفصل 154 مبادئ خضوع المرافق العمومية لمعايير الجودة والشفافية والمحاسبة والمسؤولية، إلى جانب المبادئ الأخرى الواردة فيه.
كما يشكل القانون التنظيمي رقم 130.13 لقانون المالية مرجعاً أساسياً لفهم بنية قانون المالية وقواعد إعداد الميزانية وتنفيذها وتقييمها، في حدود مقتضياته. ويؤطر القانون رقم 31.13 الحق في الحصول على المعلومات، مع مراعاة الاستثناءات والضوابط القانونية المنصوص عليها فيه.
ولا ينبغي التعامل مع هذه النصوص باعتبارها مجرد إحالات شكلية، بل باعتبارها أساساً لتطوير الممارسة المؤسساتية، وتعزيز الشفافية، وتحسين جودة المعلومات المالية، وتقوية الرقابة على تنفيذ البرامج العمومية.
ومع ذلك، ينبغي التمييز بين ما يمكن إدراجه مباشرة في قانون المالية أو وثائقه المرافقة، وما يتطلب تعديل نصوص قانونية أخرى، وما يمكن تحقيقه من خلال تدابير إدارية وتنظيمية. فاقتراح إصلاح مالي لا يعني أن قانون المالية وحده يستطيع معالجة جميع جوانب الحكامة أو أن بإمكانه تجاوز الاختصاصات والمساطر التي حددها المشرع.
ولذلك، فإن أي مقترح تشريعي نهائي ينبغي أن يخضع لمراجعة قانونية دقيقة، للتحقق من مدى انسجامه مع الدستور والقوانين التنظيمية والنصوص القطاعية النافذة.
الرابع عشر: ما الذي يمكن تجويده عملياً في قانون المالية؟
لتطوير قانون المالية في اتجاه حكامة أكثر فعالية، أقترح اعتماد مجموعة من التدابير العملية المترابطة.
أولاً: إرفاق الميزانية بحصيلة سنوية للوعود الحكومية. ينبغي أن توضح هذه الحصيلة الالتزامات المعلنة، ومدى تقدم تنفيذها، والاعتمادات المرتبطة بها، والنتائج المحققة، ومصادر البيانات.
ثانياً: تعزيز الميزانية القائمة على النتائج. يجب تحديد أهداف قابلة للقياس لكل برنامج، مع بيان القيم المرجعية والنتائج المستهدفة والنتائج الفعلية، وتفسير الفوارق المهمة بين المخطط والمنجز.
ثالثاً: إنشاء لوحة وطنية للشفافية المالية. تتيح هذه اللوحة الاطلاع على البيانات التي يسمح القانون بنشرها بشأن الاعتمادات، والتنفيذ، والمشاريع العمومية، ومؤشرات الأداء، والتوصيات الرقابية، مع الحرص على تحديث البيانات ووضوح منهجية احتسابها.
رابعاً: تقوية التتبع البرلماني. ينبغي أن تتيح المعلومات المنشورة للبرلمان مناقشة النتائج، واستجواب الحكومة بشأن أسباب التأخر، ومتابعة التدابير التصحيحية، في إطار الاختصاصات الدستورية والقانونية لكل مؤسسة.
خامساً: تتبع توصيات الرقابة. ينبغي نشر حصيلة دورية تبين ما نُفذ من التوصيات وما لم ينفذ، والجهات المعنية، والأسباب المعلنة للتأخر، والإجراءات المتخذة لمعالجة الاختلالات.
سادساً: اعتماد خطط تصحيحية عند تعثر البرامج. ينبغي ألا تقتصر التقارير على تشخيص الفشل أو التأخر، بل أن تحدد الإجراءات العملية والموارد والآجال والمسؤوليات اللازمة لاستعادة المسار الصحيح.
سابعاً: إدراج مؤشرات مرتبطة بالشفافية والمشاركة. ينبغي قياس مدى نشر وثائق الميزانية، وسهولة الولوج إلى المعلومات، ومشاركة المواطنين في النقاش العمومي، ومدى الاستجابة للملاحظات التي تقدم في هذا الإطار.
ثامناً: تعزيز تتبع تنفيذ الأحكام القضائية النهائية. يمكن نشر بيانات مجمعة عن التنفيذ والتأخر وآثاره المالية، مع احترام الضوابط القانونية، وتحديد التدابير الملائمة لمعالجة أسباب التأخر.
ويظل نجاح هذه التدابير مرتبطاً بوضوح المسؤوليات، وجودة البيانات، واستقلالية التقييم، واستمرارية التتبع، وعدم الاكتفاء بإعلان الإصلاحات دون قياس نتائجها.
الخامس عشر: أسئلة مشروعة موجهة إلى الحكومة ووزير المالية
انطلاقاً من مبادئ الشفافية والحكامة، يمكن توجيه مجموعة من الأسئلة العملية إلى الحكومة والجهات المعنية بإعداد قانون المالية وتنفيذه:
1. ما الحصيلة الموثقة للوعود الحكومية المعلنة، وما نسبة الإنجاز في كل قطاع، وما مصادر البيانات التي تسمح بالتحقق منها؟
2. كيف يمكن مقارنة الاعتمادات المالية المرصودة بالمبالغ المنفذة والنتائج الفعلية، وما الأسباب التي تفسر الفوارق المهمة بينها؟
3. ما المؤشرات المعتمدة لقياس أثر الإنفاق العمومي على التشغيل والقدرة الشرائية والتعليم والصحة والحماية الاجتماعية؟
4. ما التدابير المتخذة لتحسين نتائج المغرب في مؤشرات الشفافية والحكامة الدولية، وكيف ستقاس فعالية هذه التدابير؟
5. ما آليات تتبع توصيات مؤسسات الرقابة والافتحاص، وكيف يمكن الاطلاع على مآلها والإجراءات التصحيحية المتخذة بشأنها؟
6. كيف يمكن قياس احترام آجال إنجاز المشاريع العمومية، وتفسير الفوارق بين الكلفة التقديرية والكلفة النهائية، وتحسين شفافية المعلومات المتعلقة بها؟
7. ما المؤشرات التي يمكن اعتمادها لتتبع تنفيذ الأحكام القضائية النهائية الصادرة في مواجهة الإدارة، وتحديد أسباب التأخر وآثاره المالية عند الاقتضاء؟
8. كيف يمكن ضمان استمرارية المسؤولية والمساءلة عبر تعاقب الحكومات والمسؤولين، دون انتقائية أو افتراض للمسؤولية خارج الأدلة والاختصاصات القانونية؟
هذه الأسئلة لا تفترض وجود مخالفة أو تقصير من جهة بعينها، وإنما ترمي إلى تعزيز النقاش العمومي وتوفير معلومات تسمح بتقييم السياسات المالية على أساس موضوعي.
السادس عشر: مطالب عملية إلى الحكومة والبرلمان
استناداً إلى ما سبق، يمكن بلورة مطالب إصلاحية واضحة تتمثل في:
* نشر حصيلة موثقة للوعود الحكومية حسب القطاعات، وربط كل التزام بمؤشر قياس ومصدر بيانات وأجل زمني.
* تقديم مقارنة واضحة بين الاعتمادات المرصودة والمبالغ المنفذة والنتائج المحققة.
* نشر تقارير دورية عن تنفيذ توصيات مؤسسات الرقابة والافتحاص، مع بيان مآل كل توصية.
* إعداد خطة وطنية لتحسين الشفافية والمشاركة المواطنة وجودة البيانات العمومية.
* إدراج مؤشرات قابلة للتحقق بشأن تنفيذ المشاريع العمومية واحترام الآجال والالتزامات المالية.
* توضيح التدابير المتخذة لمعالجة الاختلالات التي تثبتها عمليات التقييم والرقابة.
* تعزيز التتبع المالي والمؤسساتي لتنفيذ الأحكام القضائية النهائية الصادرة في مواجهة الإدارة، وفق الضوابط القانونية.
* إرساء آلية مستمرة لتتبع الإجراءات التصحيحية، وتقييم فعاليتها، وتجنب تكرار الاختلالات.
* ضمان إتاحة المعلومات العمومية التي يسمح القانون بنشرها، وتيسير استعمالها من قبل البرلمان والباحثين والمجتمع المدني.
* تعزيز استقلالية وفعالية آليات الرقابة والتقييم، مع ضمان حقوق الأشخاص وسلامة المساطر.
وينبغي أن تقترن هذه المطالب بآجال واضحة ومسؤوليات محددة وبيانات قابلة للتحقق، حتى لا تبقى مجرد دعوات عامة إلى الإصلاح. كما ينبغي أن يحدد لكل إجراء مصدر تمويله، والجهة المكلفة به، وطريقة قياس نتائجه، وآلية مراجعة التدابير التي لا تحقق الأهداف المعلنة.
خاتمة: من محاسبة الماضي إلى ضمان عدم تكرار الاختلال
إن الحكامة المالية الجيدة لا تُقاس فقط بقدرة الدولة على تعبئة الموارد أو ضبط النفقات، بل أيضاً بقدرتها على تفسير كيفية استعمال المال العام، وإثبات النتائج المحققة، وتصحيح أوجه القصور، وضمان استمرارية المسؤولية المؤسسية.
فالماضي لا ينبغي أن يتحول إلى ذريعة لتعطيل الحاضر، كما لا يجوز أن يصبح تغيير المسؤولين وسيلة لإغلاق ملفات الاختلالات دون تقييم موضوعي أو متابعة قانونية عند الاقتضاء. وفي المقابل، لا ينبغي أن تتحول المحاسبة إلى خطاب انتقامي أو إلى اتهامات عامة لا تستند إلى وقائع قابلة للتحقق.
إن المطلوب هو ترسيخ قاعدة مؤسساتية واضحة: كل مسؤول يُقيَّم في حدود اختصاصه، وكل التزام عمومي يخضع للتتبع، وكل اختلال يستوجب التحقق، وكل مسؤولية لا تُرتب إلا وفق الأدلة والقانون، وكل توصية تصحيحية ينبغي أن تخضع للمتابعة.
وبهذا المعنى، يصبح قانون المالية أكثر من وثيقة لتقدير الموارد والنفقات؛ يصبح أداة لتقوية الثقة، ورفع جودة الخدمات، وحماية المال العام، وتكريس الشفافية، وضمان أن تكون الوعود الحكومية قابلة للقياس والمساءلة.
إن الإصلاح لا يبدأ بترهيب المسؤولين، ولا ينتهي بتغيير الأسماء، وإنما يبدأ بوضوح القواعد، وجودة البيانات، وفعالية الرقابة، واستقلالية التقييم، واستمرارية المساءلة. وعندما تصبح النتائج قابلة للتحقق، والاختلالات قابلة للتصحيح، والمسؤوليات محددة قانوناً، فإن الحكامة تتحول من شعار إلى ممارسة مؤسساتية ملموسة.
إن السؤال الجوهري ليس فقط: كم رُصد من المال العام؟ بل أيضاً: ماذا تحقق بهذا المال، ومن استفاد منه، وما جودة النتائج، وكيف صُححت الاختلالات، وهل خضع كل مسؤول للمساءلة وفق القانون؟
ذلك هو المدخل إلى قانون مالية أكثر شفافية، وحكامة أكثر نجاعة، وثقة أقوى بين المواطن والمؤسسات.